住宅ローン金利が上昇中!減税と変動金利の活用法
ここ最近、住宅ローン金利が上昇傾向です。これから家づくりを考えている方にとっては、ローンの組み方がこれまで以上に気になるところかと思います。
では、どのように借り入れて返済していけばよいのでしょうか。今回は、そのポイントを解説します。
住宅ローンを組む際には、当初の金利とともに、長期的な返済計画を考えることが大切です。
選択肢の一つが、比較的金利の低い変動金利型を利用し、まずは毎月の返済額を抑えつつ、元本を着実に減らす方法。金利が低ければ、返済額に占める利息の割合が小さくなるので、元本の返済を進めやすくなります。
その一方で、変動金利には将来的に金利が上昇するリスクも。上昇時の返済額も試算し、家計に無理がないかどうかを確認しておきましょう。
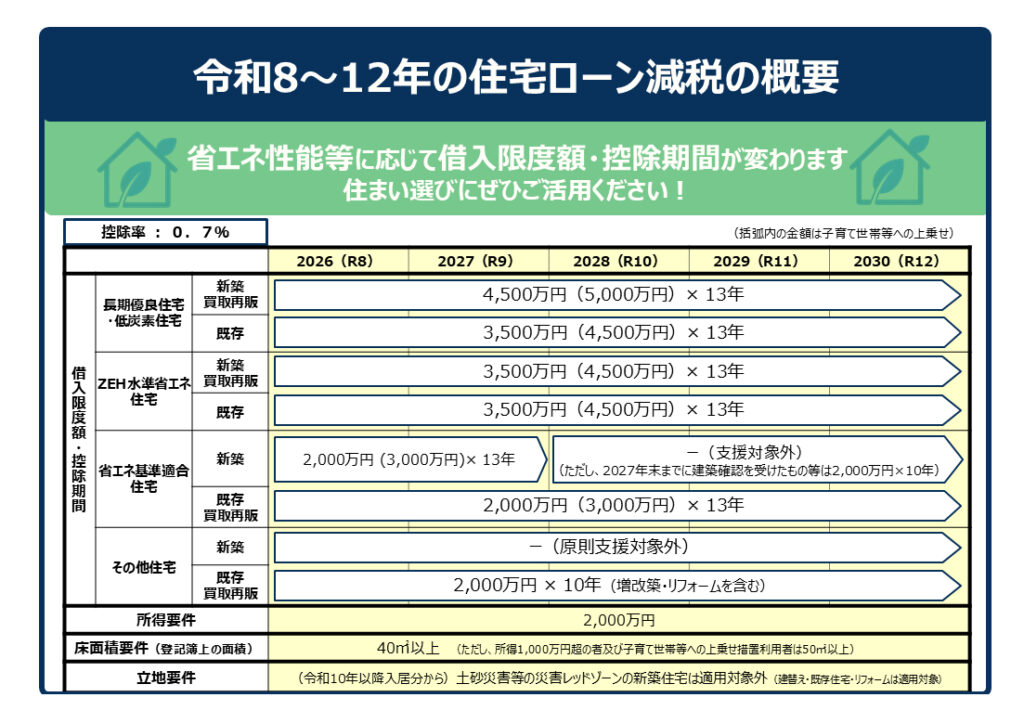
返済計画を立てる上で活用したいのが、住宅ローン減税です。令和8年度の税制改正により、令和12年末までに入居した場合まで、適用が5年間延長となりました。
新築、既存住宅ともに控除率は0.7%。住宅の省エネ性能に応じて、最長で13年間の控除が受けられます。借入限度額も住宅の省エネ性能に応じて設定されており、子育て世帯と若者夫婦世帯には限度額が上乗せされます。
こうした減税によって戻ってきたお金を国債購入など安定した投資に回しておけば、将来の繰り上げ返済に活用できます。手元の資金を確保しながら計画的に元本を減らすことで、利息の負担を抑えることにもつながります。
また、ボーナスは将来にわたって同じ金額が支給され続けるとは限りません。支給額が減っても対応できるのか、慎重な判断が必要です。毎月の収入で無理なく返済できる計画を基本にしましょう。
一方、公務員などの収入が安定している職種の方は、ボーナス払いの併用を選択肢として検討してもよいでしょう。
住宅ローン減税の控除期間が終わった後は、返済計画を見直すタイミングです。その時点でのローン残高や金利、家計の状況などを確認し、繰り上げ返済や借り換えなどを検討しましょう。借り換えには諸費用がかかるため、金利差だけでなく、総返済額がどれぐらい変わるのかを比較することも重要です。
最後は、住宅ローンの借入先の選び方について。金融機関のホームページには、主な金利プランが掲載されていますが、実際に適用される金利は、審査結果や借入条件などによって、公表されている金利と異なる場合があります。掲載されている情報だけで判断せず、いくつかの金融機関に問い合わせて確認してみましょう。
金利上昇が続く時代だからこそ、借りるときだけでなく、借りた後も返済計画を見直すことが重要なポイントです。住宅ローン減税の活用もぜひ検討し、自分たちの家計に合った無理のないローンを組みましょう。
当社では、お客さまに合った資金計画の立て方をご相談いただけるファイナンシャルプランナー(FP)の紹介も承っています。お聞きになりたいことがあれば、ぜひお気軽にご連絡ください!
※お問い合わせは、こちらからお願いします。